财联社10月22日讯9月房地产行业债券融资环境正迟缓好转。 财联社据干系渠谈统计,9月房地产行业债券融资总和达561亿元,同比增长31%,泄露回暖迹象。其中,信用债成融资回暖主引擎,其便宜的境内融资资本与外洋债的高利率酿成显著对比。与此同期,多家房企境表里债务重组取得关节性攻击,或标记着行业债务风险出清正在提速。 信用债成融资回暖主引擎,融资资本表里利差分野 阐发中指规划院最新发布的9月融资月报数据娇傲,2025年9月房地产行业债券融资总和为561亿元,同比增长31%。融资端表露回暖迹象。 从
财联社10月22日讯9月房地产行业债券融资环境正迟缓好转。
财联社据干系渠谈统计,9月房地产行业债券融资总和达561亿元,同比增长31%,泄露回暖迹象。其中,信用债成融资回暖主引擎,其便宜的境内融资资本与外洋债的高利率酿成显著对比。与此同期,多家房企境表里债务重组取得关节性攻击,或标记着行业债务风险出清正在提速。
信用债成融资回暖主引擎,融资资本表里利差分野
阐发中指规划院最新发布的9月融资月报数据娇傲,2025年9月房地产行业债券融资总和为561亿元,同比增长31%。融资端表露回暖迹象。
从融资结构看,市集主力正从ABS(钞票解救证券)向信用债加速扶直。9月单月数据娇傲,信用债融资322亿元,同比大幅增长89.5%,占比跃升至57.4%,取代ABS成为富余主力;而ABS融资额为227.7亿元,同比下落11.9%,占比降至40.6%;外洋债仅占比2%,影响甚微。这一结构性变化拉动了前九个月的累计数据:1至9月事用债融资2612.9亿元,占比59.8%,虽同比微降0.6%,仍占据主导地位。
房地产融资资本合座处于历史低位,其平均利率为2.68%,同比下落0.38个百分点,环比高涨0.18个百分点。其中,信用债平均利率为2.36%,同比下落0.44个百分点,环比增长0.01个百分点;ABS平均利率为2.68%,同比下落0.55个百分点,环比下落0.03个百分点。值得矜重的是,外洋债因风险溢价较高,平均利率达11.88%,与境内低资本融资环境酿成显著对比。
房企融资冷热并存,优质渠谈通顺与债务重组共进
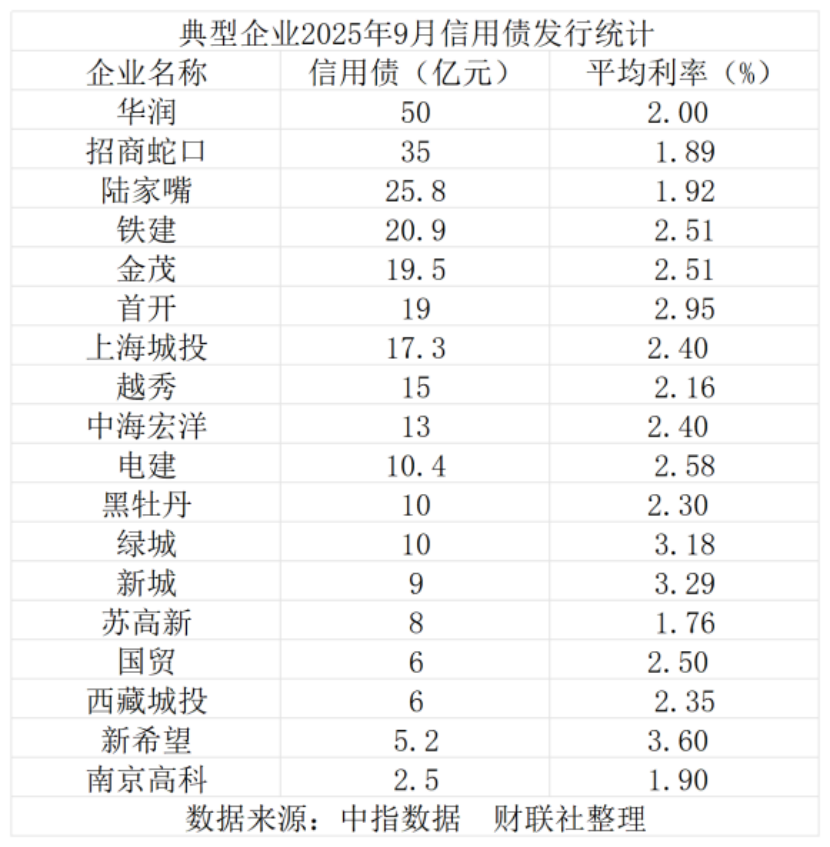
从刊行主体看,房地产行业融资呈现“央国企主导、民企局部改善”的二元式样。一方面,华润、招商蛇口、陆家嘴、中国铁建等代表性央国企刊行总和均跳跃20亿元,印证了其在债券市集的富余主导地位;另一方面,绿城、新城、新但愿地产等民企也告捷刊行信用债,所有融资约36.2亿元,融资渠谈局部改善。部分典型企业具体数据见下表:
从房地产外洋债融资来看,分化权贵,虽合座规模有限,但融资渠谈仍对优质房企通达。比如,新城控股9月告捷刊行一笔1.6亿好意思元、期限2年的境外债券,票面利率11.88%,召募资金主要用于偿还公司一年内到期的境外中永久债务。这是继6月新城刊行3亿好意思元境外债后,本年第二次刊行外洋债,反应出优质房企在境外市蚁集仍具备抓续的再融资智商。
此外,近期房企境表里债务重组喜信频传,多家企业取得本色性攻击,行业债务风险出清进度显著提速。具体来看,融创中国境外债重组有计算于2025年10月获高票通过,债权东谈主奖饰金额比例高达94.5%;龙光集团跳跃80%的快乐债权东谈主已签署纠正后的解救公约,其引入的钞票相信抵债面孔成为行业亮点;名堂年、中骏集团等房企的有计算也均取得75%以上债权东谈主解救。与此同期,更多房企正加速鞭策重组进度,比如,旭辉控股将于10月底审议忖度削减约14亿好意思元债务的重组有计算,碧桂园也在积极鞭策有望削减超百亿好意思元债务的年内重组宗旨。
瞻望地产债后市,财通证券指出,现时未背信存量地产债规模仍较大,到期收益率大宗较高,且以中短久期品种为主,当年结构可能进一步向短久期联络。在投资战略上,其提议可对所在国有房企保抓截止乐不雅,要点存眷中短久期债券。
中金公司则觉得体育游戏app平台,短期内地产债利差或不竭摇荡式样,战略上提议截止限度久期,优先设置头部央国企刊行的中短久期债券。
